


Mercado Pago: banco digital
4,9160.00 Avaliações
Especificações do app
- Versão
- 2.450.0
- Atualizado em
- Licença
- Free
- Downloads
- 100.000.000+
- Desenvolvedor
- Mercado Libre
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
Eu vejo o Mercado Pago como uma opção prática para quem quer concentrar pagamentos, transferências e serviços financeiros em um só aplicativo, especialmente se já compra ou vende pelo ecossistema do Mercado Libre. Ele não tenta ser apenas uma carteira para guardar dinheiro: combina conta digital, Pix e cartão de crédito em uma experiência que pode substituir várias ferramentas do dia a dia. Na minha experiência, o maior mérito está nessa conveniência, mas ela vem acompanhada de uma responsabilidade importante: quanto mais tarefas financeiras ficam no mesmo lugar, mais atenção você precisa dar à organização e à segurança da conta.
O aplicativo pertence à categoria de finanças e é desenvolvido pelo próprio Mercado Libre. Ele é gratuito para baixar e tem classificação PEGI 3, portanto foi apresentado para um público amplo. A versão atual é a 2.450.0 e funciona em aparelhos com Android 6.0 ou superior. Esses requisitos tornam o acesso relativamente fácil para quem ainda usa um celular que não é recente, embora a experiência real também dependa do desempenho do aparelho e da qualidade da conexão.
Como o Mercado Pago funciona no uso cotidiano
O ponto de partida é a conta digital. Depois de entrar, a proposta é permitir que eu movimente dinheiro, faça pagamentos e use o Pix sem precisar alternar constantemente entre aplicativos de bancos diferentes. Isso faz diferença em situações simples: receber um valor, pagar uma compra, dividir uma despesa ou conferir o saldo no mesmo ambiente reduz etapas e torna o controle mais direto.
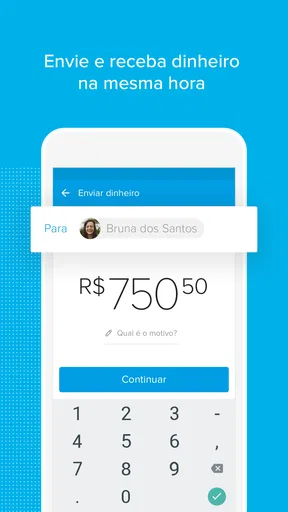
O Pix é provavelmente o recurso mais útil para quem precisa de agilidade. Em vez de depender de dinheiro em espécie ou de uma transferência tradicional, eu consigo resolver pagamentos cotidianos pelo celular. Para uma pessoa que costuma fazer compras em pequenos estabelecimentos, enviar dinheiro para familiares ou acertar uma conta rapidamente, a combinação entre conta digital e Pix é bastante conveniente.
O cartão de crédito amplia essa utilidade. Eu não trataria o aplicativo apenas como uma carteira pré-paga, porque a presença do cartão permite separar o dinheiro disponível na conta das compras feitas no crédito. Essa distinção é importante para quem quer acompanhar melhor o orçamento: o saldo mostra o que está acessível agora, enquanto o cartão exige atenção às despesas que serão cobradas depois.
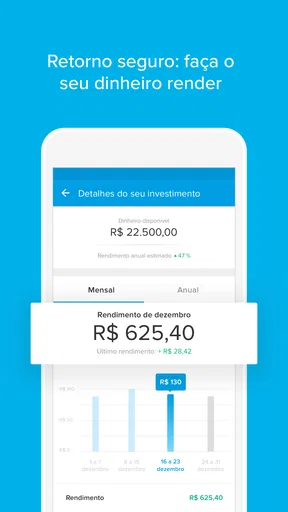
Há também uma proposta de rendimento da conta, algo que aparece como parte central da experiência brasileira do serviço. Eu considero esse ponto interessante para quem costuma deixar dinheiro parado entre um recebimento e outro. Ainda assim, não usaria a palavra “rende” como motivo suficiente para transferir toda a minha reserva. Antes de tomar essa decisão, eu leria com cuidado as condições exibidas no próprio aplicativo e compararia a alternativa com produtos financeiros adequados ao meu objetivo.
O que mais me convenceu na experiência
O primeiro ganho concreto é a redução da fragmentação. Quando eu recebo, pago e acompanho movimentações no mesmo lugar, fica mais fácil criar uma rotina financeira. Isso é especialmente útil para quem trabalha por conta própria e recebe de clientes, ou para quem vende produtos e precisa lidar com entradas frequentes. O aplicativo pode funcionar como uma central de movimentação, sem exigir que cada ação seja feita em uma instituição diferente.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Um cenário comum ilustra bem isso. Imagine que eu venda um item usado, receba o pagamento por Pix e use parte do valor para pagar uma conta no mesmo dia. Em vez de esperar uma transferência entre instituições, posso resolver as duas etapas na mesma conta. Se depois precisar fazer uma compra no crédito, ainda mantenho a separação entre o dinheiro recebido e a despesa futura. Essa flexibilidade não elimina a necessidade de controle, mas deixa o fluxo mais simples.
Outro aspecto positivo é a familiaridade da marca para quem já utiliza o Mercado Libre. O fato de o desenvolvedor ser o mesmo cria uma ligação natural entre compras, recebimentos e pagamentos. Para um vendedor, essa integração pode ser mais confortável do que manter uma conta financeira completamente separada da atividade comercial. Para um comprador ocasional, o benefício é menor, mas ainda existe a praticidade de já reconhecer a interface e o serviço.
A popularidade também pesa na decisão. O aplicativo ultrapassa cem milhões de instalações e mantém média de 4,9 com cerca de catorze milhões de avaliações. Esses números não garantem que cada pessoa terá uma experiência perfeita, mas mostram que o serviço alcançou uma escala muito grande e se tornou uma ferramenta conhecida por uma parcela expressiva dos usuários de Android.
Eu gosto ainda da possibilidade de usar a conta para finalidades diferentes sem transformá-la imediatamente em um banco principal. É possível começar com uma função específica, como pagamentos por Pix, e observar se a organização oferecida combina com a rotina. Essa adoção gradual é uma boa estratégia: em vez de mover todo o dinheiro no primeiro dia, eu testaria o recebimento, os pagamentos e o acompanhamento das transações antes de aumentar o uso.
Onde é preciso ter cuidado
A maior limitação não é necessariamente uma função ausente, mas a concentração de responsabilidades. Quando uma conta serve para receber, pagar e usar cartão, qualquer descuido passa a ter impacto maior. Eu não recomendaria depender de um único aplicativo para todas as necessidades financeiras sem manter uma alternativa de acesso e uma reserva organizada em outro lugar. Isso vale especialmente para quem trabalha com recebimentos importantes ou precisa pagar compromissos em horários rígidos.
O cartão de crédito também pode criar uma falsa sensação de folga. Como o dinheiro não sai imediatamente do saldo, é fácil fazer várias compras pequenas e só perceber o peso total mais tarde. Minha sugestão é anotar ou revisar as despesas do cartão com frequência, em vez de esperar a cobrança chegar. O aplicativo facilita a movimentação, mas não substitui uma regra pessoal de orçamento.
A promessa de rendimento merece a mesma cautela. Deixar dinheiro na conta pode parecer automaticamente melhor do que deixá-lo parado, mas a escolha depende do prazo, da finalidade e das condições aplicáveis. Para uma quantia que será usada em poucos dias, a praticidade pode ser o fator principal. Para uma reserva de emergência ou um objetivo de longo prazo, eu compararia cuidadosamente liquidez, proteção, tributação e alternativas disponíveis antes de concentrar recursos ali.
Também existe uma diferença entre facilidade de uso e clareza financeira. Um aplicativo que reúne muitas funções pode ser cômodo, mas exige que eu saiba distinguir saldo disponível, valores recebidos, compras no crédito e dinheiro reservado. Se você prefere uma interface extremamente enxuta, dedicada apenas a transferências e pagamentos, pode achar a proposta ampla demais. Nesse caso, uma conta mais tradicional ou uma carteira com menos serviços talvez seja mais confortável.
Outro trade-off aparece para quem não participa do ecossistema do Mercado Libre. A integração com compras e vendas é uma vantagem para usuários frequentes da plataforma, mas perde parte do valor para quem quer somente uma conta digital independente. Eu ainda consideraria o aplicativo, mas não escolheria automaticamente apenas pela marca. Compararia a experiência com o banco que já uso, principalmente se meu objetivo for atendimento bancário mais convencional, produtos financeiros variados ou relacionamento de longo prazo.
Como eu usaria a conta com mais segurança e organização
Minha primeira dica seria separar mentalmente três caixas: dinheiro disponível, valores destinados a contas e gastos do cartão. Mesmo que o aplicativo mostre tudo, essa divisão evita que o saldo aparente seja confundido com dinheiro livre. Quando recebo um pagamento, eu reservaria imediatamente a parte destinada a despesas próximas e só consideraria o restante como realmente disponível.
Eu também faria uma revisão semanal das movimentações. Não precisa ser uma tarefa longa: bastaria conferir entradas, saídas, pagamentos por Pix e compras no crédito. Esse hábito ajuda a identificar cobranças esquecidas e reduz a chance de usar duas vezes o mesmo dinheiro. Para quem trabalha como autônomo, a revisão pode incluir uma anotação simples sobre a origem de cada recebimento, facilitando a separação entre despesas pessoais e profissionais.
Uma terceira prática é não tratar o rendimento como justificativa para deixar tudo na conta. Eu manteria ali o valor necessário para a rotina e avaliaria separadamente qualquer quantia que tenha outra finalidade. Essa abordagem evita decisões impulsivas e permite que eu compare o serviço com alternativas de investimento ou de reserva sem misturar conveniência com rentabilidade.
Para o cartão, eu estabeleceria um limite pessoal inferior ao limite disponibilizado. O limite do aplicativo mostra quanto pode ser usado, não quanto cabe no orçamento. Essa distinção é simples, mas faz muita diferença. Se eu sei que uma compra só será confortável depois do próximo recebimento, prefiro esperar ou pagar de outra forma, em vez de transformar uma facilidade imediata em uma obrigação difícil.
Também considero prudente manter o aplicativo atualizado e proteger o acesso ao aparelho. Como a conta reúne informações e movimentações financeiras, eu evitaria usar dispositivos compartilhados e teria cuidado ao confirmar transações. A conveniência do Pix só é realmente positiva quando a pessoa confere os dados antes de concluir um pagamento.
Para quem o aplicativo faz mais sentido
Eu recomendaria o Mercado Pago para quem quer uma conta digital prática, usa Pix com frequência e valoriza a possibilidade de combinar saldo, pagamentos e cartão de crédito. Ele é particularmente interessante para vendedores, freelancers e pequenos empreendedores que já recebem ou fazem negócios dentro do Mercado Libre. Nesse perfil, a proximidade entre atividade comercial e movimentação financeira pode economizar tempo.
Também vejo valor para quem está começando a organizar a vida financeira e prefere testar uma conta gratuita antes de assumir uma relação mais complexa com um banco. O usuário pode começar com pagamentos e transferências, observar como controla o saldo e depois decidir se deseja aproveitar outras funções. Essa entrada gradual é mais sensata do que aderir a todos os recursos de uma vez.
Por outro lado, eu escolheria outra solução se a prioridade fosse atendimento presencial, uma estrutura bancária tradicional ou uma estratégia de investimentos mais completa. O aplicativo pode ser excelente como conta de uso cotidiano e apoio para vendas, mas não precisa substituir todas as instituições que uma pessoa usa. Quem já está satisfeito com o banco atual pode utilizá-lo como complemento, sem transferir toda a vida financeira.
Ele também não é a melhor escolha para quem sabe que tende a gastar mais quando o crédito está disponível. Nesse caso, uma conta sem cartão de crédito, ou com uma separação mais rígida entre pagamentos e consumo, pode ajudar mais no controle. A melhor ferramenta não é a que oferece mais possibilidades, e sim a que combina com o comportamento real do usuário.
Minha conclusão sobre o Mercado Pago
Depois de considerar a experiência como um todo, eu vejo o Mercado Pago como uma solução forte para pagamentos e movimentações do dia a dia, com valor adicional para quem participa do ecossistema do Mercado Libre. A conta digital, o Pix, o cartão de crédito e a possibilidade de rendimento formam um conjunto coerente, e a escala alcançada pelo aplicativo mostra que ele deixou de ser uma alternativa desconhecida.
Minha recomendação, porém, é usar a praticidade com disciplina. Eu começaria pelo recurso que realmente resolve uma necessidade, acompanharia as movimentações e só depois decidiria se vale concentrar mais dinheiro ou mais serviços na conta. O aplicativo facilita bastante a rotina, mas não elimina a necessidade de comparar condições, controlar o cartão e manter uma estratégia de segurança.
Para quem busca uma carteira financeira versátil, gratuita e ligada a compras e vendas, Mercado Pago merece ser testado. Para quem precisa de uma instituição completa para todos os objetivos financeiros ou prefere evitar crédito e múltiplas funções, talvez seja melhor tratá-lo apenas como complemento. No meu balanço, a recomendação é positiva justamente por ser prática, desde que o usuário não confunda facilidade de movimentação com organização automática.
Prós
- Conta digital completa para pagamentos
- transferências e recebimentos.
- Cartão virtual facilita compras online com mais segurança.
- Pix rápido
- prático e integrado ao saldo da conta.
- Possibilidade de pagar contas e boletos pelo celular.
- Oferece promoções
- cashback e descontos em parceiros selecionados.
Contras
- Alguns serviços e limites variam conforme o perfil do usuário.
- Taxas podem ser cobradas em saques e determinadas operações.
- O suporte pode demorar em casos que exigem atendimento humano.
- A análise de crédito não garante aprovação para todos os usuários.
- É necessário fornecer dados pessoais para acessar diversos recursos.
Perguntas frequentes sobre Mercado Pago: banco digital
O que é o Mercado Pago e para que serve?
O Mercado Pago é uma carteira digital e uma conta de pagamentos que permite realizar transferências, pagar contas, fazer Pix, recarregar o celular, receber dinheiro e efetuar compras pela internet ou em estabelecimentos físicos. Dependendo da disponibilidade para o seu perfil e região, também pode oferecer cartão, opções de crédito, rendimento do saldo e outros serviços financeiros dentro do aplicativo.
É seguro usar o Mercado Pago para guardar dinheiro e fazer pagamentos?
O aplicativo utiliza recursos de segurança, como senha, validações de identidade, notificações de movimentação e, em alguns dispositivos, biometria. Ainda assim, a segurança também depende dos hábitos do usuário: nunca compartilhe códigos recebidos por SMS, senha ou dados do cartão, e evite acessar a conta em aparelhos desconhecidos. Antes de usar qualquer serviço financeiro, confira as condições e proteções vigentes.
O Mercado Pago cobra taxas para usar a conta, fazer Pix ou transferir dinheiro?
A abertura e o uso básico da conta podem não ter cobrança, mas determinadas operações podem estar sujeitas a tarifas, limites ou condições específicas. Pix e transferências geralmente seguem regras próprias, enquanto pagamentos com cartão, saques, recebimentos comerciais e serviços de crédito podem ter custos diferentes. Consulte a tela de confirmação e a tabela atualizada no próprio aplicativo antes de concluir a operação.
É possível solicitar cartão ou crédito pelo Mercado Pago?
O Mercado Pago pode disponibilizar cartão de débito, cartão de crédito e linhas de crédito para usuários que atendam aos critérios da plataforma. A aprovação não é garantida e pode considerar histórico de uso, análise de risco, renda informada e outros fatores. Limites, taxas, parcelamentos e condições variam de pessoa para pessoa, por isso é importante ler a proposta completa antes de aceitar.
O que fazer se eu tiver um problema com uma transferência, compra ou acesso à conta?
Em caso de pagamento não reconhecido, transferência pendente, cobrança indevida ou dificuldade para entrar na conta, abra o aplicativo e utilize a área de Ajuda ou o suporte relacionado à operação. Guarde comprovantes, datas e capturas de tela para facilitar a análise. Não siga instruções recebidas de contatos suspeitos e nunca forneça códigos de autenticação fora dos canais oficiais do Mercado Pago.


